Redacción
Juan Sebastián Sosa
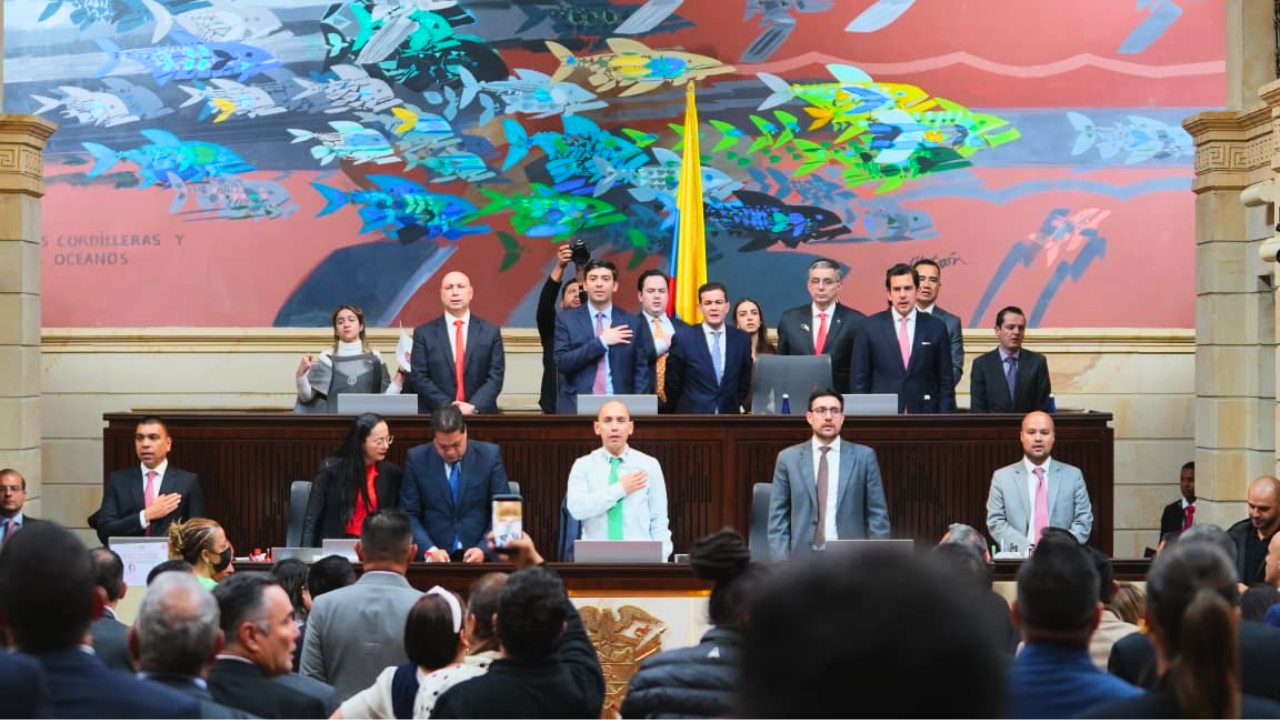
El Presupuesto General de 2027, aprobado por 634,9 billones de pesos después de más de diez horas de discusión, enfrenta un revés en su trámite legislativo. La controversia surgió menos de un día después de que las plenarias del Congreso terminaran las votaciones, debido a una diferencia en el texto aprobado del artículo 65.
El problema con el Presupuesto General de 2027 está relacionado con las operaciones de cobertura fiscal para mitigar las variaciones en los precios del petróleo, los combustibles líquidos y la tasa de cambio. Senado y Cámara habrían aprobado versiones diferentes de esta disposición sin completar posteriormente la conciliación necesaria para unificar el articulado.
La senadora del Pacto Histórico Esmeralda Hernández denunció que unos videos demostrarían la existencia del posible vicio de trámite. El punto resulta determinante porque el plazo legal para completar el procedimiento vencía el 20 de octubre a las 11:59 p. m.
La discusión abre ahora interrogantes sobre la validez del trámite y la forma en que deberá expedirse el presupuesto. Una de las posibilidades planteadas es que el Gobierno de Abelardo de la Espriella tenga que recurrir a un decreto tomando como referencia el proyecto aprobado en primer debate por las comisiones económicas conjuntas.
¿Qué pasó con el artículo 65 del Presupuesto General de 2027?
El origen de la controversia está en una proposición presentada por el senador Juan Caicedo, del Centro Democrático, para modificar el artículo 65. Esta disposición regula las operaciones de cobertura fiscal frente a cambios en variables como los precios del petróleo, los combustibles líquidos y la tasa de cambio.
Durante el trámite en el Senado, Caicedo retiró su propuesta de modificación y decidió dejarla como constancia. Como consecuencia, la plenaria de esa corporación terminó aprobando el artículo en su redacción original.
La situación fue diferente en la Cámara de Representantes. Allí, el artículo recibió el respaldo de los congresistas con la modificación planteada por Caicedo, que además contaba con el aval formal y la firma del ministro de Hacienda, Miguel Gómez Martínez.
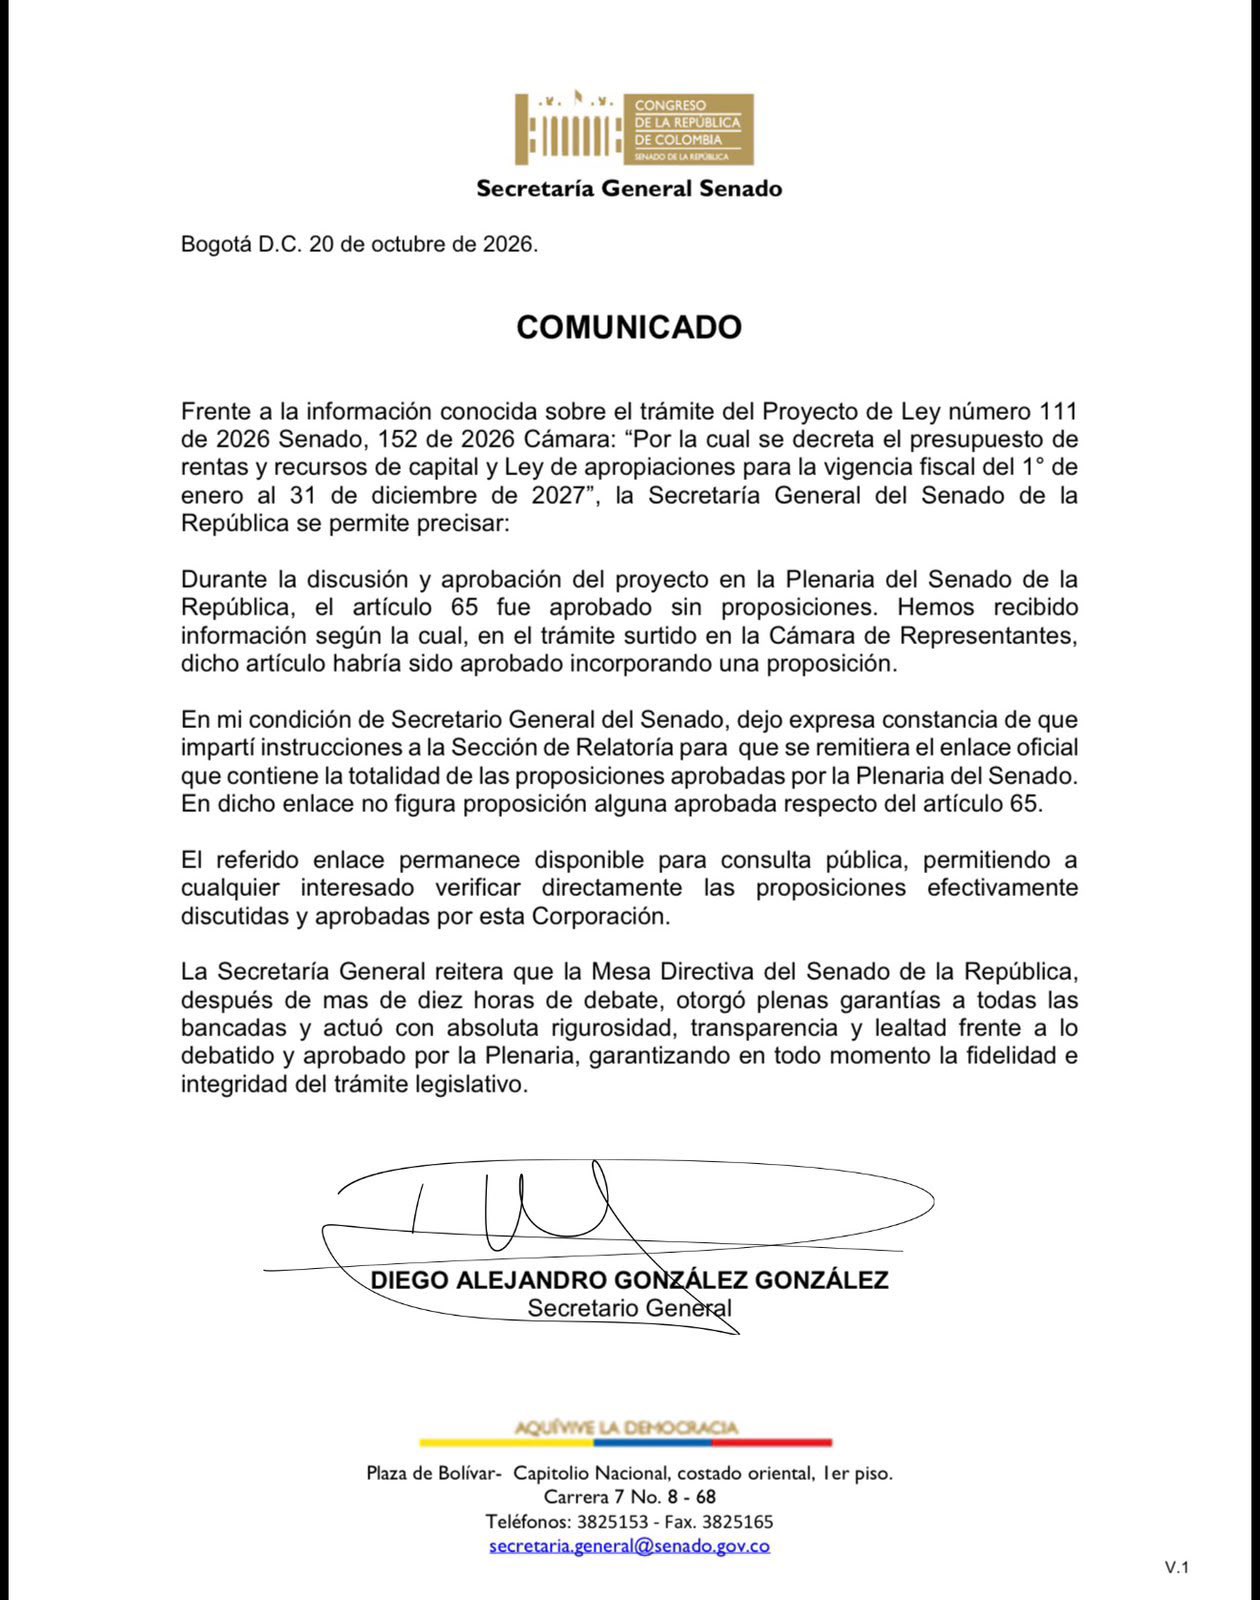
La diferencia entre ambas decisiones quedó registrada durante las votaciones. En la madrugada del miércoles 21 de octubre, el secretario general del Senado, Diego González, dejó constancia de que esa corporación había aprobado el artículo 65 sin proposiciones.
González también indicó en una carta que se publicaría el enlace oficial con todas las proposiciones aprobadas. Así, mientras el Senado mantuvo la redacción original, la Cámara incorporó cambios, una diferencia que abrió la discusión sobre el posible error en el procedimiento.
¿Por qué la falta de conciliación pone en discusión el Presupuesto de 2027?
Cuando Cámara y Senado aprueban textos diferentes de una misma disposición, debe realizarse una conciliación para definir una redacción unificada. En este caso, el tiempo disponible habría impedido integrar la mesa correspondiente y someter el texto acordado a votación antes del vencimiento del término legal.
La Ley 5 de 1992 establece las reglas que debe seguir el procedimiento legislativo. De acuerdo con la información entregada, un proyecto no puede concluir su recorrido en el Congreso si existen discrepancias en el articulado que requieren esa etapa y esta no se realiza.
El artículo 348 de la Constitución, por su parte, contempla qué ocurre cuando el Congreso no expide el presupuesto dentro del plazo establecido. Precisamente esta disposición adquiere relevancia ante las dudas que dejó el trámite del artículo 65.
La ausencia de conciliación llevó a diferentes sectores políticos a señalar al equipo jurídico del Ministerio de Hacienda por no advertir a tiempo la diferencia surgida entre las votaciones realizadas en las dos corporaciones.
El debate no gira entonces únicamente alrededor del contenido de la disposición. El punto central está en establecer qué efectos jurídicos produce que las dos plenarias hayan terminado aprobando redacciones distintas sin completar el procedimiento para resolver esa diferencia.
¿Qué pasaría ahora con el Presupuesto General de 2027?
Uno de los escenarios planteados es que el Gobierno tenga que expedir el presupuesto mediante decreto presidencial. Esta alternativa entraría en discusión si se concluye que el Congreso no logró completar válidamente el trámite dentro del término establecido.
En ese escenario, la Casa de Nariño tendría que utilizar como referencia la ponencia aprobada durante el primer debate realizado por las comisiones económicas conjuntas del Congreso.
El monto global permanecería cercano a los 634,9 billones de pesos. Sin embargo, quedarían por fuera modificaciones y adiciones específicas que fueron incorporadas posteriormente durante las discusiones de las plenarias.
La controversia también deja abiertas dos interpretaciones sobre el alcance que tendría el posible vicio de procedimiento. Una sostiene que el incumplimiento de las etapas establecidas en la Ley 5 podría afectar integralmente el presupuesto aprobado.
Otra postura jurídica, según la información entregada, recuerda antecedentes de la Corte Constitucional en los que, ante situaciones similares, la invalidez se ha limitado a las disposiciones que no consiguieron una redacción coincidente entre las cámaras.
Por ahora, la diferencia en el artículo 65 deja en discusión qué parte del Presupuesto General de 2027 resultaría afectada y cuál sería el mecanismo que tendría que utilizar el Ejecutivo para garantizar la operación fiscal del Estado.
 Comparte en: