Redacción
Juan Sebastián Sosa
Comprar vivienda en Colombia sin contar con el dinero suficiente para cubrir la cuota inicial será una posibilidad temporal para los hogares afectados por el terremoto del 10 de agosto de 2026. El beneficio está dirigido a quienes sufrieron daños en sus inmuebles y busca facilitar su reparación, reconstrucción o reposición.
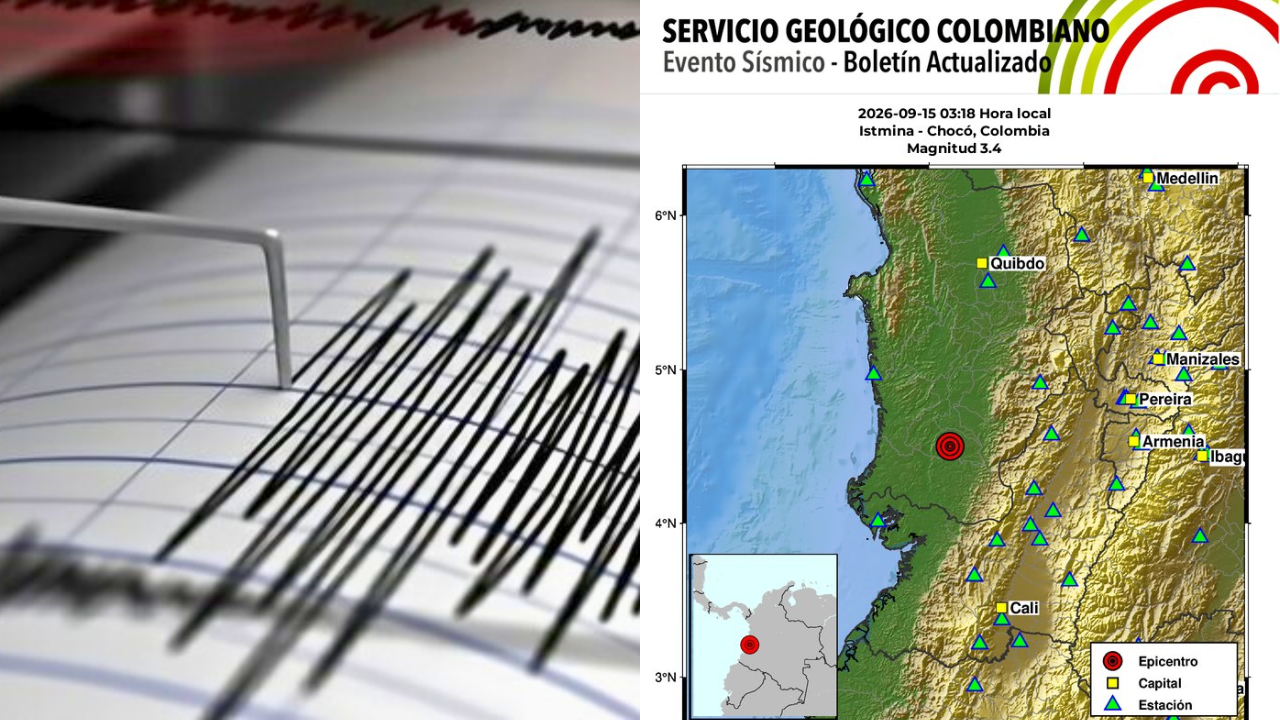
El Gobierno Nacional estableció las nuevas condiciones de vivienda sin cuota inicial mediante el Decreto 1416 del 17 de septiembre. La norma flexibilizó temporalmente algunos requisitos de financiación para atender las consecuencias del sismo de magnitud 7,4, que afectó especialmente a Chocó, Caldas, Risaralda y Valle del Cauca.
La medida forma parte de las disposiciones adoptadas durante el Estado de Emergencia Económica, Social y Ecológica. Los establecimientos de crédito autorizados podrán otorgar determinados préstamos bajo estas condiciones durante los 12 meses siguientes a la entrada en vigencia del decreto.
¿Quiénes podrán acceder a vivienda sin cuota inicial?
El beneficio aplica en municipios de Antioquia, Bolívar, Caldas, Caquetá, Cauca, Chocó, Cundinamarca, Huila, Nariño, Norte de Santander, Quindío, Risaralda, Santander, Sucre, Tolima y Valle del Cauca. También cobija otros municipios donde pueda acreditarse una afectación concreta ocasionada por el terremoto.
Los establecimientos de crédito autorizados podrán financiar la reparación, reconstrucción o reposición de las viviendas afectadas. La disposición también contempla la compra de una vivienda nueva o usada cuando esta sustituya un inmueble destruido, inhabitable o gravemente afectado.
Precisamente, el artículo 3 establece las condiciones temporales que tendrán estos créditos durante el periodo definido por el Gobierno. La principal modificación consiste en que las entidades financieras podrán realizar estas operaciones sin exigir al hogar afectado una cuota inicial.
“Durante los doce (12) meses siguientes a la entrada en vigencia del presente decreto, los establecimientos de crédito autorizados legalmente para celebrar operaciones de crédito de vivienda podrán otorgar créditos de vivienda destinados a la reparación, reconstrucción o reposición de viviendas afectadas por el terremoto, incluyendo la adquisición de vivienda nueva o usada que sustituya una vivienda destruida, inhabitable o gravemente afectada, sin exigir cuota inicial”, señala.
Sin embargo, el beneficio no está disponible para cualquier colombiano que quiera comprar vivienda. Los solicitantes deberán demostrar que fueron afectados directamente por el terremoto y cumplir las demás condiciones exigidas para acceder a la financiación.
Requisitos para solicitar el crédito de vivienda
El decreto establece condiciones específicas para quienes quieran acogerse a las medidas especiales. La flexibilización de la cuota inicial no elimina los controles que deben realizar las entidades financieras antes de aprobar un préstamo.
Acreditación del daño: la condición de afectado directo deberá certificarse mediante los registros oficiales de las autoridades del Sistema Nacional de Gestión del Riesgo de Desastres. Si la persona no aparece inicialmente, podrá demostrar la afectación mediante otros medios verificables.
Evaluación crediticia: acceder al beneficio no representa un derecho automático al crédito. Los bancos deberán evaluar la capacidad de pago del solicitante, constituir las provisiones correspondientes y administrar el riesgo crediticio.
Trazabilidad de los recursos: el dinero desembolsado deberá ser rastreable y utilizarse exclusivamente para el propósito que haya sido acreditado dentro de la solicitud.
Las entidades también conservarán sus obligaciones relacionadas con la información entregada al usuario, la prevención del lavado de activos, la protección de datos y la protección del consumidor financiero. La decisión final sobre la aprobación dependerá del análisis correspondiente.
Por esta razón, la expedición del Decreto 1416 tampoco significa que cualquier persona pueda solicitar automáticamente la financiación del 100 % de una vivienda. Primero tendrá que acreditar su condición de afectado y superar la evaluación realizada por la entidad.
Financiación para reparar viviendas sin hipoteca previa
Las medidas también contemplan cambios temporales para quienes necesiten reparar o reconstruir sus inmuebles. Durante los 12 meses establecidos, las entidades financieras y aquellas autorizadas para realizar operaciones de leasing habitacional podrán ofrecer financiación sin exigir previamente una hipoteca.
Para utilizar esta alternativa, la operación deberá contar con una garantía admisible, cobertura estatal o un mecanismo equivalente de mitigación del riesgo. De esta manera, la eliminación temporal de la hipoteca previa estará acompañada de otra herramienta que respalde la financiación.
El decreto explica que la pérdida o el deterioro de una propiedad afecta directamente la disponibilidad económica de los damnificados. Según sus considerandos, esta situación “reduce de manera significativa la capacidad de los hogares para disponer inmediatamente de recursos propios” destinados a una cuota inicial o una garantía hipotecaria.
La norma también advierte que conservar íntegramente esas exigencias después del desastre podría “frustrar el acceso oportuno a la financiación”. Esa situación sustenta la flexibilización temporal contemplada para los hogares que demuestren haber sufrido daños.
Estas condiciones buscan atender diferentes niveles de afectación de los inmuebles, desde aquellos que requieren reparaciones hasta las propiedades que necesitan ser reconstruidas o reemplazadas debido a los daños ocasionados por el terremoto.
Cooperativas y seguros tendrán medidas especiales para los afectados
El Decreto 1416 incorpora otras disposiciones financieras dirigidas a personas afectadas por la emergencia. Entre ellas aparecen condiciones especiales para cooperativas y para propietarios de viviendas aseguradas contra terremotos.
Cooperativas: hasta el 31 de diciembre de 2027, las cooperativas de ahorro y crédito y las cooperativas multiactivas con sección de ahorro podrán captar depósitos a la vista y otorgar créditos a personas naturales y jurídicas no asociadas que hayan sido afectadas.
Viviendas aseguradas: cuando una vivienda asegurada contra terremoto, con hipoteca o leasing, sufra pérdida total o tenga orden de demolición, las entidades financieras no podrán exigir cuotas ni cobrar intereses de mora sobre la porción amparada mientras la aseguradora tramita y resuelve la reclamación.
El decreto también establece una medida para los herederos, cónyuges o compañeros permanentes de personas fallecidas como consecuencia del desastre. Estas personas podrán solicitar directamente la liquidación y el retiro de determinados recursos sin tener que realizar un juicio de sucesión.
La disposición comprende fondos de inversión colectiva, fondos voluntarios de pensión, fondos mutuos de inversión, fondos de empleados y cooperativas. El trámite deberá resolverse en un máximo de 15 días hábiles y aplica para saldos que no superen los 91.832.170 millones de pesos por producto.
Finalmente, la norma habilita durante 12 meses la solicitud judicial de declaración de muerte presunta para personas desaparecidas a causa del terremoto.
 Comparte en: